Brasil avanza hacia una economía digital. ¿Qué está deteniendo a México?
En 2025, Brasil registró aproximadamente 79,800 millones de transacciones mediante Pix, su sistema de pagos inmediatos. El 43% de estas operaciones correspondió a pagos de personas físicas hacia empresas, según el Banco Central de Brasil.
El resultado demuestra cómo las transferencias electrónicas pueden incorporarse a la actividad económica cotidiana.
México también cuenta con infraestructura para realizar transferencias inmediatas mediante SPEI. Sin embargo, el efectivo continúa teniendo un papel predominante.
De acuerdo con la Encuesta Nacional de Inclusión Financiera 2024, el 85.2% de la población mexicana de 18 a 70 años utilizaba principalmente efectivo para compras de 500 pesos o menos.
¿Por qué existe esta diferencia?
La respuesta involucra múltiples factores: acceso a servicios bancarios, infraestructura, costos, hábitos de consumo y confianza en los medios digitales.
Pero también existe una preocupación que merece analizarse desde el ámbito fiscal:
¿Qué sucede cuando un negocio que tradicionalmente recibe pagos en efectivo comienza a registrar una mayor parte de sus operaciones mediante el sistema bancario?
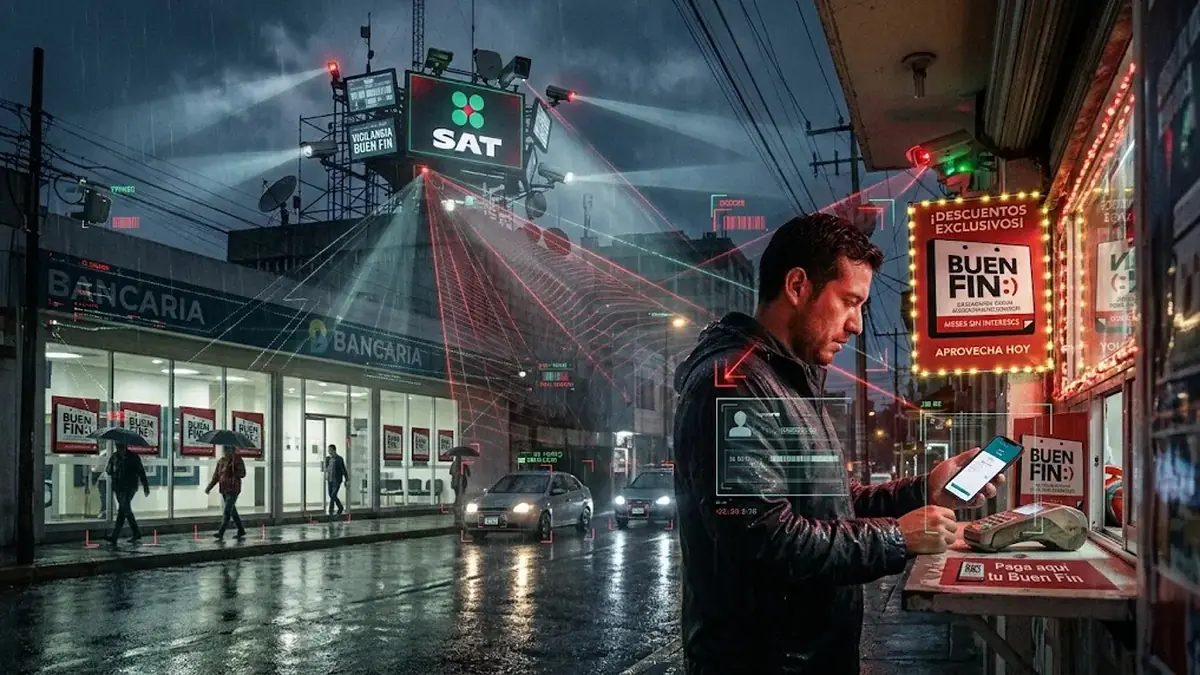
Una economía más digital también puede ser una economía más visible para las autoridades
Los pagos electrónicos ofrecen ventajas evidentes: rapidez, comodidad, seguridad operativa y mayores posibilidades de acceder a servicios financieros.
Sin embargo, también generan registros de las transacciones realizadas.
Esta información puede facilitar los controles internos de los negocios, pero también resultar relevante para las autoridades fiscales en los supuestos previstos por la legislación.
En México, el SAT ya cuenta con facultades legales para solicitar determinada información a las instituciones financieras.
El artículo 32-B del Código Fiscal de la Federación contempla obligaciones de las entidades financieras de proporcionar información a las autoridades fiscales bajo las condiciones legales correspondientes.
Esto significa que la trazabilidad de las operaciones bancarias no es una posibilidad lejana.
Es una realidad que ya forma parte del sistema fiscal mexicano.
No obstante, debe distinguirse entre una operación registrada por un banco y el acceso automático, indiscriminado o en tiempo real del SAT a todas las transacciones.
La legislación establece procedimientos y condiciones para obtener y utilizar información financiera.
¿La digitalización podría ayudar al SAT a recaudar más impuestos?
Desde una perspectiva económica, una mayor utilización de pagos electrónicos podría facilitar la identificación de actividades económicas y contribuir a detectar determinadas inconsistencias fiscales.
Por ejemplo, cuando una empresa declara ingresos inferiores a los que realmente obtiene, la información bancaria puede resultar relevante dentro de los mecanismos de comprobación legalmente establecidos.
Sin embargo, sería incorrecto afirmar que el gobierno cobrará más impuestos simplemente porque las personas utilicen tarjetas o transferencias.
El medio de pago no determina, por sí mismo, la existencia de una obligación tributaria.
Los impuestos dependen de la naturaleza de los ingresos, los actos o actividades realizados y las disposiciones fiscales aplicables.
Por tanto, una mayor trazabilidad financiera podría contribuir a mejorar la fiscalización y el cumplimiento, pero no significa que todas las personas deban pagar automáticamente más impuestos.
Esta distinción es importante para comprender las consecuencias reales de la digitalización.
Un ejemplo: el comerciante que comienza a aceptar transferencias
Imaginemos un pequeño comerciante que durante años ha recibido la mayor parte de sus ventas en efectivo.
Con el tiempo, sus clientes comienzan a solicitar pagos mediante transferencia bancaria.
Para no perder ventas, decide incorporar esta alternativa.
Supongamos que recibe $120,000 mensuales por transferencias.
¿El SAT le cobrará impuestos solamente porque ese dinero ingresó a una cuenta bancaria?
No necesariamente.
Lo relevante será determinar si esos recursos corresponden a ventas, préstamos, traspasos entre cuentas propias u otras operaciones, así como verificar su tratamiento fiscal.
Si corresponden a ingresos derivados de su actividad comercial, deberán analizarse conforme al régimen fiscal y las obligaciones aplicables.
El problema puede surgir cuando las operaciones bancarias y la información declarada presentan diferencias que el contribuyente no puede explicar adecuadamente.
El artículo 59, fracción III, del Código Fiscal de la Federación establece una presunción de ingresos, salvo prueba en contrario, respecto de determinados depósitos que no correspondan a los registros contables que el contribuyente esté obligado a llevar.
Por eso, comenzar a recibir transferencias no debe interpretarse como un riesgo fiscal automático.
Lo importante es conocer qué representa cada operación y cuáles son las obligaciones que efectivamente corresponden al contribuyente.
¿México pretende eliminar el efectivo?
Una de las inquietudes que pueden surgir ante el avance de los pagos electrónicos es la posibilidad de que los negocios y consumidores pierdan la libertad de utilizar efectivo.
Sin embargo, la Cuarta Resolución de Modificaciones a la Resolución Miscelánea Fiscal para 2026, publicada el 30 de octubre, no establece una eliminación general del efectivo.
Las disposiciones relacionadas con medios de pago electrónicos contenidas en esta resolución regulan aspectos específicos de los estímulos vinculados al sorteo de El Buen Fin.
Incentivar los pagos digitales no equivale a prohibir los pagos en efectivo.
De hecho, el efectivo continúa siendo un medio de pago legítimo en México, aunque determinadas operaciones tienen restricciones legales, como ocurre con algunos supuestos previstos en la legislación de prevención de lavado de dinero.
¿Y qué ocurre con los depósitos en efectivo?
Existe una confusión frecuente relacionada con los depósitos bancarios superiores a $15,000 mensuales.
La Ley del Impuesto sobre la Renta contempla obligaciones para que las instituciones financieras informen al SAT sobre determinados depósitos en efectivo cuando superan ese monto mensual acumulado en una misma institución, conforme a las condiciones legales.
Sin embargo, superar los $15,000 no genera automáticamente un impuesto adicional por depositar efectivo.
El antiguo impuesto a los depósitos en efectivo fue eliminado a partir de 2014.
La obligación de informar y la obligación de pagar impuestos son cuestiones distintas.
Por ello, quien recibe ingresos en efectivo o mediante transferencias debe distinguir entre las reglas de información bancaria, los ingresos sujetos a impuestos y las obligaciones correspondientes a su actividad.
La preocupación fiscal: ¿qué ocurre si los ingresos bancarios no coinciden con lo declarado?
Consideremos el siguiente ejemplo hipotético.
Una persona física dedicada a una actividad comercial recibe depósitos y transferencias por $350,000 durante determinado periodo.
Sin embargo, los ingresos declarados para ese mismo periodo ascienden a $270,000.
Existe una diferencia aparente de $80,000.
¿Esto significa necesariamente que el contribuyente ocultó ingresos?
No.
Una parte podría corresponder a préstamos, transferencias entre cuentas propias, operaciones previamente reconocidas o movimientos con un tratamiento fiscal diferente.
También podrían existir ingresos que requieran regularización.
Para determinarlo, es necesario analizar el origen de los recursos, la documentación disponible, el momento de acumulación y las obligaciones fiscales aplicables.
El problema no es que los bancos registren las operaciones.
El riesgo aparece cuando existen inconsistencias reales o cuando el contribuyente desconoce cómo justificar adecuadamente sus movimientos.
¿Quiénes podrían beneficiarse y quiénes enfrentarían mayores desafíos?
La experiencia brasileña demuestra que los pagos inmediatos pueden alcanzar una amplia adopción comercial.
Los consumidores se benefician de herramientas rápidas y accesibles, mientras los negocios pueden ampliar sus opciones de cobro.
En México, estas ventajas también podrían contribuir al desarrollo económico.
Pero la digitalización plantea desafíos para quienes no cuentan con acceso suficiente a servicios bancarios, tienen dificultades para utilizar tecnología o desconocen el tratamiento fiscal de determinadas operaciones.
Los contribuyentes que mantienen sus obligaciones en orden no deberían interpretar cada nueva herramienta de pago como una amenaza.
Por otra parte, quienes identifican diferencias entre sus movimientos financieros y sus declaraciones tienen motivos para revisar su situación antes de que esas inconsistencias generen mayores complicaciones.
La digitalización no convierte automáticamente a un contribuyente en incumplido, pero puede hacer más importante comprender y documentar correctamente sus operaciones.
El verdadero desafío de México: modernización sin incertidumbre fiscal
El avance de los pagos digitales puede representar una oportunidad para la economía mexicana.
Una mayor eficiencia en las transacciones, mejores herramientas financieras y una administración más ordenada pueden beneficiar tanto a consumidores como a empresas.
Asimismo, una mayor trazabilidad podría facilitar ciertas actividades de fiscalización y contribuir al cumplimiento de las obligaciones tributarias.
Pero la modernización financiera también debe acompañarse de educación fiscal, protección de la información, seguridad y certeza jurídica.
Los contribuyentes necesitan comprender qué información pueden solicitar las autoridades, cuáles son sus obligaciones y qué derechos tienen frente a un procedimiento de revisión.
El objetivo no debería ser que los ciudadanos teman utilizar el sistema bancario.
Por el contrario, debería ser que puedan utilizarlo con confianza y con conocimiento de las consecuencias legales y fiscales de sus operaciones.
¿Están preparados los contribuyentes mexicanos para una economía más digital?
Brasil demuestra que una infraestructura financiera accesible puede modificar profundamente los hábitos de pago.
México cuenta con herramientas para avanzar en esa dirección, pero su transformación debe considerar tanto las oportunidades económicas como las preocupaciones fiscales de la población.
La digitalización no significa que desaparezca el efectivo ni que cada transferencia bancaria genere nuevos impuestos.
Sin embargo, sí plantea la necesidad de que los contribuyentes comprendan mejor la relación entre sus ingresos, sus operaciones bancarias y sus obligaciones ante el SAT.
Ante este escenario, la pregunta más importante no es solamente si México está preparado para utilizar más pagos electrónicos.
También es si los contribuyentes conocen suficientemente su situación fiscal para adoptar estos medios de pago con seguridad y tranquilidad.
Cuando existen dudas sobre el origen de los depósitos, las obligaciones fiscales, los ingresos declarados o las facultades de revisión de las autoridades, una evaluación profesional puede ayudar a distinguir entre riesgos reales y preocupaciones infundadas.
Fuentes de referencia
- Banco Central do Brasil. Relatório de Gestão do Pix 2023-2025.
- INEGI y CNBV. Encuesta Nacional de Inclusión Financiera 2024.
- Código Fiscal de la Federación, artículos 32-B y 59.
- Ley del Impuesto sobre la Renta, artículo 55.
- PRODECON. Información sobre depósitos en efectivo.
- Diario Oficial de la Federación. Cuarta Resolución de Modificaciones a la Resolución Miscelánea Fiscal para 2026, publicada el 30 de octubre de 2026.
Los ejemplos son hipotéticos y no representan determinaciones fiscales individuales.
Este texto es una opinión del despacho con fines informativos y no sustituye la asesoría profesional sobre tu caso concreto.